【関連記事】カーボンニュートラルの基本概念や企業の取り組み事例、推進手順の全体像については『カーボンニュートラルとは?基礎知識と企業の取り組み』を併せてご参照ください。
CBAM(炭素国境調整措置)の概要と導入された背景
CBAMは、輸入品にEU ETSに相当する炭素コストを反映し、EU域内生産品との炭素価格の均衡を図ることで、カーボンリーケージ(温室効果ガス規制が厳しい国から緩やかな国へ企業が生産拠点を移転させ、世界全体の排出量が減らない現象)を防止する制度である。ここでは、CBAMの概要と導入目的を整理する。
CBAMの基本的な仕組みと定義
CBAMは、EU域外から輸入される対象品の埋め込み排出量に応じて、認可CBAM申告者にCBAM証書の購入・償却を求める制度である。確定期間は2026年1月1日に始まったが、証書の購入は2027年2月から開始され、2026年輸入分の償却期限は2027年9月30日である。
輸入品の製造に伴う排出量を「埋め込み排出量」という。製造工程に帰属する直接排出に加え、品目によっては消費電力由来の間接排出も含まれる。確定期間では、間接排出の算入対象は原則としてCBAM規則附属書Iに掲載され、附属書IIに掲載されていない品目である。認可を受けたCBAM申告者は毎年、輸入量と埋め込み排出量を申告し、対応するCBAM証書を償却する。CBAMは関税ではなくEUの環境政策上の措置であり、輸入品とEU域内製品の炭素価格を均衡させる仕組みである。
なぜ導入されたのか:「カーボンリーケージ」の防止目的
CBAMの主な目的は、カーボンリーケージの防止である。EU域内の排出量が減っても、域外で排出量が増えれば、世界全体の排出削減効果は損なわれ得る。EU域内の対象施設はEU排出量取引制度(EU ETS)に基づく炭素コストを負う一方、輸入品の生産者が同等のコストを負わなければ、EU域内生産者との競争条件に差が生じ、生産移転や輸入代替を招くおそれがある。
CBAMは、輸入品の埋め込み排出量に炭素価格を反映し、EU域内製品と輸入品に同等の炭素価格が適用されるようにする制度である。2026年から2033年までは、EU ETSの無償割当の段階的廃止に合わせてCBAM負担が段階的に拡大する。その目的は輸入制限ではなく、カーボンリーケージを防ぎ、EU域内外の生産者に排出削減を促すことにある。
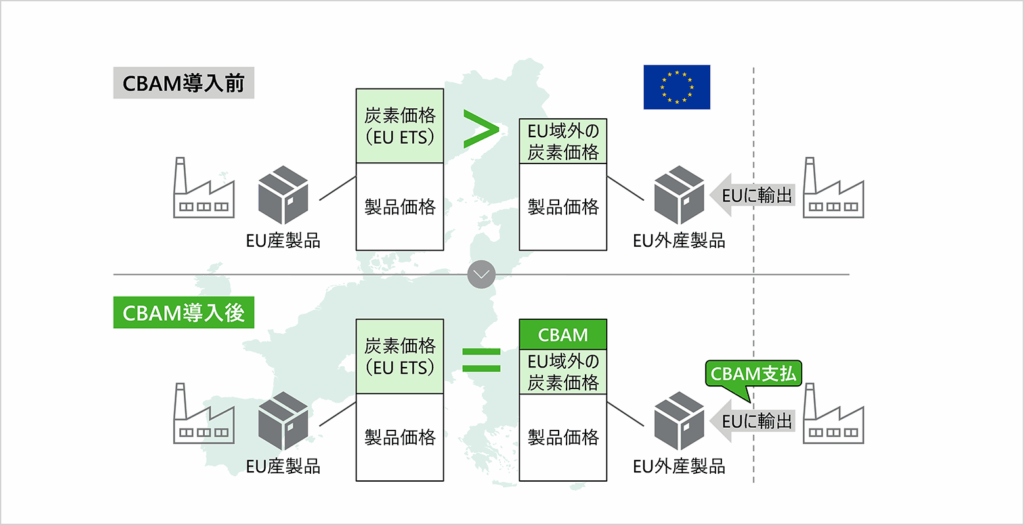
出典:環境省『【有識者に聞く】炭素国境調整措置(CBAM)から読み解くカーボンプライシング』
CBAMとEU ETSの違い
EU ETSは、対象部門の温室効果ガス排出量に上限を設け、排出枠の取引を認める「キャップ・アンド・トレード」制度である。対象事業者は排出量を毎年報告し、それに相当する排出枠を償却する。これに対しCBAMは、EU域外から輸入される対象品の埋め込み排出量に、EU ETSに連動する炭素価格を反映させる補完的な制度である。CBAM対象品に対応するEU ETSの無償割当は、CBAM負担の段階的拡大に合わせて2026年から2033年まで縮小され、2034年に廃止される。両制度は、EU域内製品と輸入品に同等の炭素価格を適用し、カーボンリーケージを防ぐよう連動している。
CBAMの対象品目と主要日程
ここでは、CBAMの対象品目と適用除外を確認した上で、終了した移行期間から2026年に始まった確定期間、2027年の初回年次申告・CBAM証書償却までの主要日程を整理する。
CBAMの対象となる6つのセクター
CBAMは、すべての輸入品を対象とする制度ではない。対象はCBAM規則附属書IにCNコードで列挙された品目で、主に以下の6部門と一部の前駆体・川下製品である。対象判定は製品名ではなく、輸入時のCNコードを附属書Iと照合して行う。前駆体は排出量算定に関係するが、その使用だけで附属書Iにない完成品が対象にはならない。
- セメント
- アルミニウム
- 肥料
- 鉄鋼(ねじ・ボルトなどの一部を含む)
- 電力
- 水素
移行期間から確定期間への移行日程
2023年10月1日から2025年12月31日までの移行期間には、EU輸入者等が対象品の輸入量と埋め込み排出量などを四半期ごとに報告し、CBAM証書の購入・償却は求められなかった。2026年1月1日から確定期間が始まり、年間50トンの基準値を超えて対象品を輸入する者は、原則として認可CBAM申告者でなければならない。この基準値は鉄鋼、アルミニウム、肥料、セメントの輸入純重量を輸入者・暦年単位で合算し、電力と水素には適用しない。2026年輸入分の初回年次申告・証書償却期限は2027年9月30日で、証書購入は同年2月1日から始まる。
日本企業がEU域外の製造者・輸出者である場合、申告義務者は原則としてEU輸入者または間接通関代理人である。ただし実排出量を用いるには、日本側の製造者が所定の方法で算定し、認定検証者による検証を受けたデータなどを提供する必要がある。取引先との契約では、提供情報、期限、検証費用、機密情報の取扱いと責任分担を明確にしておくことが望ましい。
| 時期 | 段階 | 主な内容 |
|---|---|---|
| 2023年10月1日~2025年12月31日 | 移行期間 | EU輸入者等が四半期ごとに輸入量と埋め込み排出量などを報告。CBAM証書の購入・償却は不要 |
| 2026年1月~ | 確定期間 | 認可を受けたCBAM申告者による対象品の輸入、埋め込み排出量の把握および年次申告に向けた準備 |
| 2027年2月1日~ | CBAM証書の販売開始 | 2026年輸入分に対応するCBAM証書を購入可能 |
| 2027年9月30日まで | 初回年次申告・証書償却 | 2026年輸入分のCBAM申告書を提出し、必要数のCBAM証書を償却 |
日本企業への影響:EU向け製造・輸出企業に求められるデータ対応
CBAMの申告・証書償却義務は原則として認可CBAM申告者が負い、日本企業に直接課されるものではない。ただし、EU輸入者が実排出量を用いる場合、日本の製造事業者はCBAM方式で埋め込み排出量を算定し、検証済みデータを提供する必要がある。前駆体の供給者にもデータ依頼が及び得るため、CBAMはサプライチェーンを横断する排出量・証拠管理の課題となる。以下では、日本企業が確認すべき実務上の影響を整理する。
対象品の埋め込み排出量の算定・検証とデータ提供
CBAMの埋め込み排出量は、対象品の製造工程に帰属する直接排出量に、複合品では関連する前駆体の埋め込み排出量を加えて算定する。間接排出量は、確定期間に算入対象となる品目についてのみ含める。EU輸入者が実排出量を用いる場合、EU域外の製造事業者は、CBAM算定方法に基づくモニタリング計画を作成し、報告期間のデータを算定した上で、認定検証者の検証を受ける必要がある。主な管理情報と証拠は以下のとおりである。
- 製造施設、CNコードおよび生産量
- 製造工程、製造ルートおよび報告期間
- 燃料・原材料の使用量、排出源、排出係数
- 直接排出量および、該当する場合は間接排出量
- 前駆体の使用量、固有埋め込み排出量および検証報告書
- 第三国で支払った炭素価格の情報
- モニタリング計画、計量記録、算定資料および検証報告書
デフォルト値と検証済み実排出量の選択
確定期間のCBAM申告では、欧州委員会が定めるデフォルト値または認定検証者が検証した実排出量を用いることができる。デフォルト値は、原則として輸出国・品目別の平均排出原単位に所定の上乗せを加えて設定される二次データであり、個別施設の排出実績を示すものではない。このため、低炭素な製造工程の実績はデフォルト値に反映されない。ただし、デフォルト値が実排出量を常に上回るとは限らず、CBAM負担への影響は品目、原産国、製造ルート、実績値によって異なる。実排出量は製造工程と消費電力の一次データから所定の方法で算定し、申告に用いるには認定検証者による検証が必要である。外部調達した前駆体の実排出量を使う場合も、その生産期間を対象とする検証報告書が必要で、要件を満たさなければデフォルト値を用いる。したがって、日本の製造企業は、活動量、排出係数、生産量、前駆体データと根拠資料を継続的に管理し、検証可能な状態にすることが重要である。
日本企業が整備すべきCBAM対応プロセス
日本企業にCBAM上の直接義務は原則ないが、実排出量を提供する場合は、対象品の特定、モニタリング計画の作成、排出量算定、認定検証者による検証、輸入者とのデータ共有が必要となる。前駆体を外部調達する場合は供給者からも情報を取得する。以下では、日本企業が整備すべき実務プロセスを示す。
①対象品目の判定と輸入経路・数量の確認
最初に、EUに輸入される製品の8桁CNコードを確認し、CBAM規則附属書Iと照合する。対象判定は製品名や材質だけではなく、製品の組成、加工状態、用途などを踏まえた関税分類に基づく。附属書Iが4桁または6桁でコードを示す場合は、そのコードで始まる下位のCNコードも対象となる。日本から直接輸出する製品だけでなく、商社を経由する製品や、第三国で加工された後にEUへ輸入される製品についても、EU輸入時のCNコード、原産国および通関手続を確認する。
実務では、品目ごとにCNコード、品目説明、製造拠点、原産国、EU輸入者、年間輸入純重量、通関手続を一覧化する。対象、対象外、分類要確認に区分し、EU輸入者が年間50トンの基準値を超える可能性も確認する。分類に法的確実性が必要な場合は、EU輸入者と連携して拘束的関税分類情報(BTI)の取得を検討する。
②製造拠点・サプライヤーからの算定データ収集
対象品を特定した後は、製造施設の境界、製造工程、製造ルート、報告期間を定め、CBAMのモニタリング計画を作成する。社内のScope 1・2データは参考になるが、組織単位のGHG算定値はそのまま転用できない。施設の対象排出量をCBAM方式で各製造工程へ帰属させ、対象品の生産量で除して固有埋め込み排出量を算定する。設備や排出源を共用する場合は、データの欠落や二重計上がないよう帰属方法と根拠を記録する。
複合品では、CBAM算定上の関連前駆体を特定し、その使用量と固有埋め込み排出量を加算する。外部調達した前駆体に実排出量を用いる場合は、供給者から製造施設、原産国、報告期間、製造ルート、検証済みの直接・該当する場合は間接埋め込み排出量を取得する。必要な検証済みデータを得られないときは、当該前駆体に適用されるデフォルト値を用いる。
③EU現地輸入者とのデータ連携体制および報告フローの確立
EU輸入者が実排出量を用いる場合、日本の製造事業者は報告期間終了後、製造工程別・8桁CNコード別にデータを集計し、事業者排出量報告書を作成して検証を受ける。社内では、生産部門が活動量、調達部門が前駆体データ、貿易部門がCNコード、輸出数量、EU輸入者を確認し、担当部門が報告書と証拠を統合する。第三国施設事業者向けCBAM Registryへの登録は任意で、登録すれば検証済みデータをRegistry上で共有し、機密情報へのアクセスを制限できる。登録しない場合は、完全な事業者排出量報告書と検証報告書を認可CBAM申告者へ直接提供する。提出期限、訂正、機密保持、検証費用、照会対応は契約等で定める。
まとめ:持続可能な輸出ビジネスに向けたCBAM対応の推進
2026年1月にCBAMの確定期間が始まったが、日本企業に申告・証書償却義務が直接課されるわけではない。EU輸入者が実排出量を用いる場合、日本の製造事業者は、対象品と関連前駆体を特定し、CBAM方式で算定した排出量について認定検証者の検証を受け、期限内に共有できる体制を整える必要がある。実排出量を提供しない場合、輸入者はデフォルト値を利用できる。2026年輸入分の初回年次申告・証書償却期限は2027年9月30日である。企業はCNコード、算定方法、訂正後のデフォルト値、検証・Registryの運用を、最新のEU法令と欧州委員会ガイダンスで継続的に確認する必要がある。
参考資料
- Carbon Border Adjustment Mechanism|欧州委員会
- CBAM definitive regime|欧州委員会
- CBAM legislation and guidance|欧州委員会
- CBAM Registry|欧州委員会
- Verification of CBAM emissions|欧州委員会
【カーボンニュートラルに関するコンサルティング支援】
ブライトイノベーションでは、サプライチェーン全体のGHG排出量算定から、SBTなどの目標設定、気候移行計画の策定、有価証券報告書と連動した情報開示まで、事業特性に応じたロードマップ構築と実務化を包括的に支援しています。
CBAM対応において重要となる製品単位の排出量算定(LCA・CFP算定)を専門的に支援いたします。国際基準に準拠したデータ収集から算定ロジックの構築、報告用データの整理まで、経験豊富なコンサルタントが貴社の実務に伴走します。EU向け製品の排出量算定やCBAM対応に伴うデータ整備にお悩みの企業様は、お気軽にご相談ください。
 Facebook
 エックス
 LINE
 はてブ