【関連記事】サステナビリティ情報開示の基本概念や企業の取り組み事例、推進手順の全体像については『サステナビリティ開示の戦略的意義:企業価値向上に向けた主要基準の体系』を併せてご参照ください。
GRIスタンダードの基礎概念とサステナビリティ情報開示における役割
GRIスタンダードは、企業が経済・環境・社会への影響に関する非財務情報を透明かつ一貫性をもって報告するための国際的な基準である。財務諸表では表せない企業活動の影響を包括的に評価し、マテリアルな項目(重要なサステナビリティ課題)を特定した上で、関連する開示事項を報告することを求めている。これにより、投資家、顧客、規制当局が企業のサステナビリティ・パフォーマンスを評価し、意思決定に活用しやすくなる。
また、国際的な基準に準拠した報告は企業の国際的な信頼性を高め、長期的な事業戦略の構築と持続可能な成長を後押しすることが期待される。透明性の高い情報提供を通じてステークホルダーとの信頼関係を強化するとともに、企業が社会的責任と環境配慮を両立させながら社会的価値を創出するための指針としても機能する。GRIスタンダードは、サステナビリティ情報開示の中核を担い、企業がサステナビリティを追求する上で基盤となるものである。
GRIの目的とマルチステークホルダーへの説明責任
GRIの目的は、企業が経済・環境・社会に与える影響を透明かつ体系的に報告し、持続可能な発展に寄与することである。投資家に向けた財務的な観点からのサステナビリティ情報開示を目的とするのではなく、多角的な影響評価と信頼性の高い情報提供の枠組みを通じて、企業が良好なサステナビリティ実践を確立し、ステークホルダーとの関係を強化することを目指している。
投資家、顧客、取引先、従業員、地域社会、行政、NGOなど多様なステークホルダーに対し、GRIは透明性と説明責任を確保するための共通言語を提供する。企業は自らの活動の影響を理解、管理しやすくなり、ステークホルダーからの信頼獲得と持続可能な経営の基盤構築につながる。さらにGRIの指針は、報告手順の改善とサステナビリティに関する相互理解の強化を促し、企業が課題を理解した上で戦略的な意思決定に活用することを後押しする。
ダブル・マテリアリティ視点におけるGRIの立ち位置
ダブル・マテリアリティとは、企業のサステナビリティ活動を評価する際に、インパクト・マテリアリティと呼ばれる「企業が経済・環境・社会に与える影響(インサイド・アウト)」と、財務マテリアリティと呼ばれる「サステナビリティ課題が企業の財務状況に与える影響(アウトサイド・イン)」の両方を考慮する視点である。GRIはこのダブル・マテリアリティの枠組みにおいてインパクト・マテリアリティを担い、財務マテリアリティを扱う基準を補完する重要な役割を果たしている。
GRIスタンダードはインパクト・マテリアリティに焦点を当て、企業が社会や環境に及ぼす影響について説明責任を果たす基盤を提供する。財務マテリアリティが投資家や金融機関にとっての企業価値に直接関連する情報を重視するのに対し、GRIスタンダードは企業が社会全体に与える影響を広範囲に捉えるため、企業はより包括的な情報開示が求められる。財務的な成功とともに、持続可能な価値創造に向けた長期的展望を示すことが期待されるということだ。GRIスタンダードは、財務報告を超えた多面的な評価を可能にし、企業の持続可能性への取り組みを総合的に伝えるための枠組みを示している。
GRIスタンダードを構成する3つの基準体系
GRIスタンダードは、「GRIユニバーサルスタンダード」、「GRIセクタースタンダード」、「GRIトピックスタンダード」という3つの基準により構成されている。必要な基準を組み合わせるモジュール形式であり、事業特性と重要トピックに応じてサステナビリティ情報開示範囲を設計できる。この3つの基準を下記にて解説する。
①GRIユニバーサルスタンダード:共通規格
GRIユニバーサルスタンダードは、サステナビリティ報告の基礎的な枠組みで、企業が経済・環境・社会に関する情報を透明かつ一貫性のある方法で開示するための指針を提供する。企業の規模や業種に関係なく、すべての報告組織に適用され、報告手順の出発点として機能する。
このスタンダードには「GRI 1:基礎」、「GRI 2:一般開示事項」、「GRI 3:マテリアルな項目」がある。個別テーマを扱うトピックスタンダードの基盤としても機能し、企業がその活動について環境や社会にどのような影響を与えるかを理解するための枠組みを提供する。また、GRIスタンダードに基づく開示は、持続可能な開発目標(SDGs)への貢献を説明する際にも活用できる。企業は自らの影響をより広範な社会的文脈の中で評価し、持続可能な未来に向けた取り組みの強化が促進される。
②GRIセクタースタンダード:特定業界の影響の整理
GRIセクタースタンダードは、サステナビリティ報告において特定の業界が直面する独自の経済・環境・社会的影響を明確にし、企業がその影響をどのように管理するかを示す基準である。各業界特有の課題やリスクを踏まえ、業界ごとの特性に応じた具体的な指針を提供する。
2026年10月時点で公表済みのセクタースタンダードは、「石油・ガス」、「石炭」、「農業・養殖業・漁業」、「鉱業」の4つである(金融サービス、繊維・アパレルは策定中)。例えば、鉱業や石油・ガス業界では、資源採取による環境への影響や地域社会への影響が大きな課題となるが、こうした業界固有の問題に特化した基準を設けることで、企業はより透明性のある情報開示へと導かれる。
③GRIトピックスタンダード:個別テーマに対応
GRIトピックスタンダードは、サステナビリティ報告において具体的な指針を提供する重要な基準体系である。企業が経済、環境、社会に関する特定のテーマについて詳細な情報を開示するのを支援する。例えば、エネルギー、水と廃水、生物多様性、労使関係、腐敗防止といったテーマが含まれる。
このスタンダードは、企業が自らの活動が持つ影響を理解し、ステークホルダーに対してそれをどのように管理しているかを明確に示すための手段として機能する。企業が特定したマテリアルな項目に応じて適用されるべき具体的な開示事項を提供し、企業が直面する個別の課題に対応した報告を求めている。
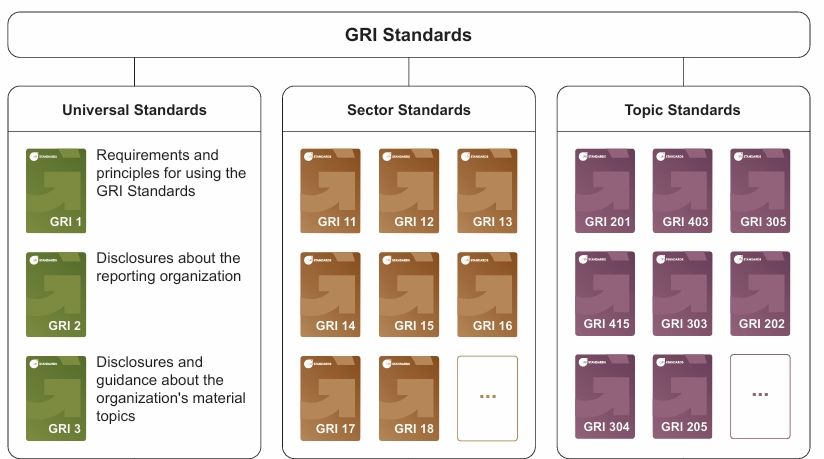
(出典:A Short Introduction to the GRI Standards, GRI)
サステナビリティ情報開示においてGRIを活用する際の実務対応
GRIスタンダードを効果的に活用するには、実務を段階的に進める必要がある。まずステークホルダーとの対話を通じてダブル・マテリアリティに基づく重要課題を特定し、該当するGRIセクタースタンダードがあれば参照して開示項目を決定する。次に、特定した重要課題に基づき必要なデータを収集し、サステナビリティレポートや統合報告書へ適用する。さらに、ISSBなど他の開示基準との相互運用性を考慮し、整合の取れた開示設計へと発展させる。この一連の手順を通じて、開示情報の正確性と一貫性を確保し、定期的な検証とステークホルダーからの評価を反映させることが、信頼性の高いサステナビリティ情報開示につながる。ここでは、具体的な手順を解説する。
自社における重要課題の特定と該当規格の選定
自社の重要課題は、ダブル・マテリアリティの両軸から特定することが実務上の出発点となる。財務マテリアリティの観点では、投資家の意思決定に影響する課題を財務的重要性で評価し、インパクト・マテリアリティの観点では、自社が経済・環境・社会に及ぼす正負の影響を網羅的に洗い出す。両軸の評価結果を整理して優先度を可視化し、財務的影響の開示にはSSBJ基準やISSB基準を、社会・環境への影響の開示にはGRIスタンダードを用いる。同一課題が両方に該当する場合もある。この使い分けにより、財務報告と社会的説明責任の双方を満たす、実効性のある開示体制を構築できる。
インパクト・マテリアリティについては、さらに社内外のステークホルダーと対話を行い、顕在的・潜在的な影響を、深刻度(規模、範囲、是正困難性)と発生可能性の観点から多角的に評価し、重要課題を明確化する。評価対象は自社拠点に限らず、調達先や委託先などバリューチェーン全体を確認し、リスク分析等を通じて妥当性を検証する。ユニバーサルスタンダードを前提に、該当するセクタースタンダードと、重要課題に対応するトピックスタンダードを選定し、報告内容と整合させる。評価手法・判断根拠・優先順位の決定過程を文書化し、一過性の作業化を防ぐようにする。
サステナビリティレポートや統合報告書への適用とデータ収集
重要課題を特定し、選定したユニバーサル、セクター、トピックそれぞれのGRIスタンダードに基づいて、企業活動が環境や社会に与える影響を定量的かつ定性的に評価する必要がある。この評価には、信頼性の高いデータ収集が望まれ、データの正確性と一貫性を確保するための手順が求められる。データ収集においては、企業内のさまざまな部門から情報を集約し、統一された書式で整理することが重要である。また、外部の独立した第三者機関による保証を受けることで、報告の信頼性をさらに高めることができる。
サステナビリティレポートや統合報告書は、収集したデータを基に、企業のサステナビリティに関する取り組みとその影響を明確に伝えることのできる重要な機会である。これらの報告書を効果的に作成することで、多様なステークホルダーに対して、企業の持続可能性戦略を具体化し、長期的展望を示す場としても活用される。データ収集とレポート作成の手順はともに、継続的な改善が望まれる重要な業務といえる。
他開示基準との相互運用性を考慮した開示設計
他開示基準との相互運用性を考慮した開示設計は、多様なステークホルダーへ一貫した情報を提供する際に有効である。例えばISSBが公表するIFRS S1及びS2は、サステナビリティ関連のリスク・機会が企業のキャッシュ・フロー、ファイナンスへのアクセス、資本コストに与える影響を投資家等へ伝えるための基準である。財務マテリアリティを重視する点でGRIとは目的が異なるが、重複するテーマを扱っており、気候変動、サプライチェーン、自然資本など企業の影響と財務上のリスク・機会が連動する領域では、GRIで特定した重大な影響がISSB側の評価対象を把握する手掛かりとなる。ただし、財務的重要性が高い課題でも、影響の発生地点や影響を受ける主体を確認しなければ対応策は具体化できない。
GRIとIFRS財団は2026年5月に共同声明を公表するなど、相互運用性向上に向けた協力を進めている。公式資料を確認しながら、要求事項を同一視せずに運用する必要がある。重要トピックごとに影響、リスク・機会、指標、目標、根拠資料、開示先を一つの管理表で整理し、共通データと異なる判断軸を分けて把握することが、GRI用とISSB用の原稿を別々に作る際の重複作業回避につながる。企業は他基準との連携状況を定期的に見直し、開示方法を更新し続けることが求められる。
ISSBの詳細については『ISSB とは:開示基準のポイントと企業が対応すべき実務を網羅的に解説』を参照されたい。
まとめ:GRI基準を踏まえた透明性の高い情報開示の推進
GRI基準を活用した情報開示は、企業の透明性を高め、ステークホルダーとの信頼関係を強化するための重要な手段である。本稿で述べたように、GRIスタンダードはユニバーサル、セクター、トピックの3つの基準体系から成り、それぞれのスタンダードが異なる側面から企業活動におけるサステナビリティを支援している。情報開示におけるGRI基準の適用は、特にダブル・マテリアリティ視点のうちインパクト側を担うことで、企業が経済・環境・社会に与える影響を包括的に理解し、多様なステークホルダーに対してその影響を透明性と客観性をもって報告することを推進する。
参考資料
- A Short Introduction to the GRI Standards|GRI
- IFRS – GRI and IFRS Foundation reaffirm commitment to complementary disclosures|IFRS
【サステナビリティ 情報開示・SXに関するコンサルティング支援】
ブライトイノベーションでは、SSBJやCSRD等の最新基準に対応した有価証券報告書・統合報告書での情報開示をはじめ、ダブルマテリアリティの特定、TCFD・TNFDに基づくシナリオ分析、中長期ロードマップの策定まで、実務化と開示を包括的に支援しています。
 Facebook
 エックス
 LINE
 はてブ